
- A região ocupa uma posição central nas cadeias mundiais de cobalto, cobre, grafite, lítio, manganês, níquel e platina, mas a mineração representa apenas 7% do emprego directo. Uma estratégia regional de processamento, energia competitiva e desenvolvimento tecnológico pode transformar a procura mundial numa plataforma de industrialização.
- África concentra aproximadamente 30% das reservas mundiais de minerais críticos necessários à transição energética;
- O continente assegura mais de 77% da produção mundial de cobalto, 65% de manganês, 21% de grafite natural e 83% de metais do grupo da platina;
- A mineração representa cerca de 10% do PIB, 25% das exportações e 20% das receitas públicas da SADC, mas apenas 7% do emprego directo;
- A Agência Internacional de Energia estima que a procura por minerais críticos poderá mais do que triplicar até 2030 num cenário de emissões líquidas nulas;
- Uma unidade de precursores de baterias com capacidade de dez mil toneladas poderá custar cerca de US$39 milhões na República Democrática do Congo, aproximadamente um terço do investimento necessário nos Estados Unidos;
- Moçambique pode integrar cadeias regionais de grafite, baterias, energia e materiais industriais, mas necessita de electricidade fiável, conhecimento geológico, financiamento e capacidade de processamento.
A Comunidade de Desenvolvimento da África Austral encontra-se no centro da competição mundial pelos minerais necessários à transição energética, mas ainda ocupa predominantemente a etapa de menor valor das cadeias globais: a extracção e exportação de matérias-primas.
A República Democrática do Congo domina a produção de cobalto, a Zâmbia possui uma importante base de cobre, o Zimbabwe dispõe de lítio, a África do Sul concentra platina e manganês, enquanto Moçambique se posiciona entre os produtores mundiais de grafite natural e dispõe de outros recursos minerais com utilização industrial.
Esta distribuição confere à SADC uma combinação pouco comum de matérias-primas necessárias para baterias, veículos eléctricos, redes de transmissão, armazenamento de energia, painéis solares, turbinas eólicas, electrónica e tecnologias de baixo carbono.
O desafio consiste em converter essa disponibilidade geológica numa base produtiva regional. Sem processamento, desenvolvimento tecnológico e fabricação, o crescimento da procura mundial poderá ampliar as exportações da SADC sem alterar significativamente a estrutura das suas economias.
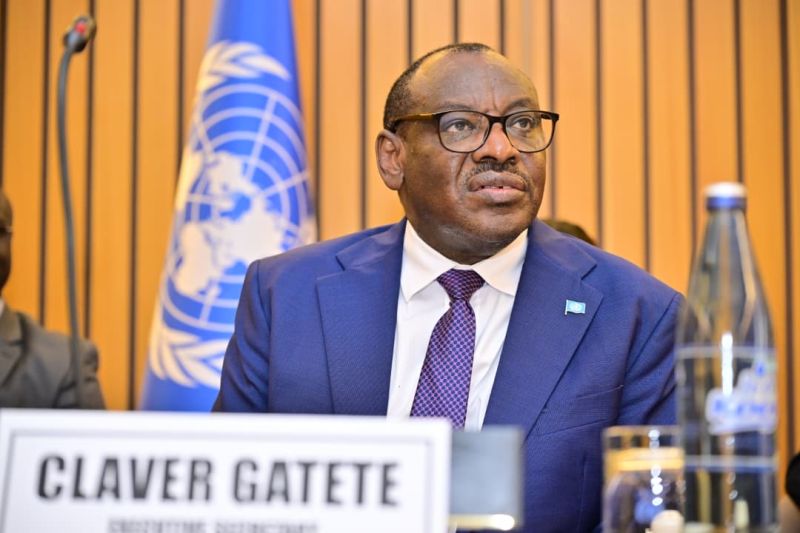
Claver Gatete, secretário executivo da Comissão Económica das Nações Unidas para África, defende que a região deve utilizar os minerais críticos para promover industrialização, integração regional e desenvolvimento inclusivo, evitando repetir o modelo histórico de exportação de recursos em bruto e importação de produtos de maior valor.
África Controla Recursos, Mas Não As Cadeias De Valor
África possui aproximadamente 30% das reservas mundiais de minerais críticos para a transição energética. O continente assegura mais de 77% da produção mundial de cobalto, 21% da grafite natural, 65% do manganês, 5,6% do níquel e 83% dos metais do grupo da platina.
Em contraste, a participação africana na produção mundial de lítio situa-se em apenas 1%, apesar da existência de reservas e novos projectos em diferentes países. A diferença entre potencial geológico e produção demonstra a necessidade de investimento em prospecção, infra-estruturas e capacidade industrial.
Os recursos não conferem automaticamente poder económico. Uma parte considerável do valor é criada depois da extracção, através da concentração, refinação, transformação química, produção de componentes, fabricação de equipamentos, desenvolvimento tecnológico, comercialização e reciclagem.
Quando os minerais deixam o continente em bruto ou com processamento limitado, África conserva uma parcela reduzida do valor final. Os países importadores realizam as etapas tecnologicamente mais exigentes, acumulam conhecimento, criam empregos qualificados e controlam as relações com os mercados consumidores.
Este modelo também deixa os países produtores mais expostos às oscilações das cotações internacionais. Economias dependentes da exportação de matérias-primas recebem mais receitas quando os preços sobem, mas enfrentam contracções fiscais, cambiais e produtivas quando o ciclo se inverte.
Mineração Gera Exportações, Mas Pouco Emprego Directo
Os minerais representam aproximadamente 10% do Produto Interno Bruto da SADC, 25% das exportações e 20% das receitas públicas. Contudo, o sector responde por apenas 7% do emprego directo na região.
A diferença mostra que a mineração possui elevada capacidade de gerar divisas e receitas fiscais, mas um efeito directo mais limitado sobre o mercado de trabalho. As operações extractivas modernas utilizam equipamentos, capital e tecnologias intensivas, reduzindo o número de trabalhadores necessário por unidade produzida.
A criação de emprego em maior escala encontra-se nas ligações da mineração com o restante sistema produtivo. A montante, existem oportunidades no fornecimento de equipamentos, energia, engenharia, transporte, construção, manutenção e serviços. A jusante, o processamento e a fabricação podem sustentar indústrias químicas, metalúrgicas, electrónicas e de componentes.
A industrialização baseada em recursos procura precisamente ampliar estas ligações. Em vez de tratar a mina como uma actividade isolada, integra-a numa rede de empresas, centros de formação, infra-estruturas, instituições financeiras e unidades industriais.
A procura mundial oferece uma oportunidade temporal limitada. A Agência Internacional de Energia estima que a necessidade de minerais críticos poderá mais do que triplicar até 2030 num cenário compatível com emissões líquidas nulas. Entretanto, grandes economias estão a reorganizar as suas cadeias de abastecimento e a investir em fontes alternativas.
Se a SADC não desenvolver capacidade de transformação durante esta fase de expansão, poderá permanecer fornecedora de matérias-primas enquanto outras regiões concentram a indústria, as patentes, a tecnologia e as margens de maior valor.
Produzir Componentes Em África Pode Ser Competitivo
Um estudo da BloombergNEF, realizado para a Comissão Económica para África e parceiros, estimou que a construção de uma fábrica de precursores de baterias com capacidade anual de dez mil toneladas na República Democrática do Congo custaria aproximadamente US$39 milhões.
O investimento seria cerca de três vezes inferior ao necessário para instalar uma unidade semelhante nos Estados Unidos. A produção africana poderia igualmente reduzir as emissões associadas às cadeias actualmente direccionadas para a China, devido à proximidade entre as matérias-primas e o processamento.
A comparação demonstra que a industrialização mineral em África não constitui apenas uma reivindicação política. Pode apresentar vantagens económicas relacionadas com custos de investimento, disponibilidade de recursos, redução das distâncias logísticas e acesso a energia renovável.
Uma unidade regional não precisa de ser instalada no mesmo país que produz todos os minerais. A República Democrática do Congo pode fornecer cobalto, a Zâmbia cobre, o Zimbabwe lítio, Moçambique grafite e a África do Sul capacidade industrial, tecnologia e acesso a mercados.
Esta complementaridade transforma a integração regional numa condição industrial. Nenhum país da SADC possui, isoladamente, todos os minerais, infra-estruturas, competências, financiamento e mercados necessários para controlar a cadeia completa de baterias e tecnologias energéticas.
Pacto Regional Pode Reduzir Concorrência Entre Países
A Comissão Económica para África propõe que a SADC desenvolva um pacto regional para os minerais, articulado com a Visão Mineira Africana, a Visão Regional Mineira da SADC, a Estratégia Africana de Minerais Verdes e a Zona de Comércio Livre Continental Africana.
O pacto poderia aproximar os regimes de royalties, regras de investimento, requisitos de conteúdo local, padrões ambientais e sistemas de formação. Poderia igualmente estabelecer critérios comuns para a criação de cadeias de valor transfronteiriças.
Sem coordenação, os países correm o risco de competir individualmente por investidores através de benefícios fiscais, condições regulatórias e reduções de exigências. Esta concorrência pode diminuir a parcela de valor capturada pela região e limitar a capacidade de negociação dos Estados.
A harmonização não significa adoptar taxas e políticas completamente idênticas. Significa reduzir incompatibilidades que encarecem o comércio regional, dificultam o investimento conjunto e fragmentam um mercado com potencial para operar em maior escala.
O Zimbabwe restringiu a exportação de lítio não processado, enquanto a República Democrática do Congo adoptou medidas relacionadas com o cobalto em bruto. Estas decisões procuram estimular a transformação interna, mas os seus resultados dependerão da existência de energia, tecnologia, financiamento, infra-estruturas e compradores.
Proibir exportações sem criar condições industriais pode reduzir receitas e produção. Associar as restrições a incentivos, calendários realistas e projectos regionais pode, em contrapartida, acelerar a instalação de capacidade de processamento.
Energia Determinará A Localização Da Indústria
O processamento mineral é intensivo em electricidade. O preço, a estabilidade e a origem da energia influenciam a competitividade das refinarias, fundições e fábricas de componentes.
A SADC dispõe de recursos hidroeléctricos, solares, eólicos e de gás natural que podem constituir uma vantagem industrial. Para aproveitá-los, a região necessita de aumentar a capacidade de geração, modernizar as redes e ampliar o comércio transfronteiriço de electricidade.
A energia de baixo carbono também se está a transformar numa exigência comercial. Fabricantes e financiadores procuram reduzir as emissões incorporadas nos materiais utilizados em baterias, veículos eléctricos e equipamentos de energia renovável.
Os países capazes de demonstrar que os seus minerais são processados com electricidade limpa poderão conquistar melhores condições de acesso a determinados mercados e investidores. A competitividade passará, por isso, a integrar preço, qualidade, rastreabilidade e intensidade de carbono.
Para Moçambique, esta relação cria uma oportunidade de associar os seus recursos minerais ao potencial hidroeléctrico, solar e de gás. A localização de unidades de processamento, contudo, terá de considerar a proximidade das minas, disponibilidade de electricidade, acesso aos portos e capacidade das redes de transporte.
Moçambique Pode Integrar A Cadeia Regional Da Grafite
A grafite constitui uma das áreas mais evidentes de participação de Moçambique na transição energética. O mineral é utilizado na produção de ânodos, um dos componentes essenciais das baterias de iões de lítio.
A exportação de concentrado permite gerar divisas, mas conserva no País uma parcela menor do valor do que a produção de grafite purificada, material para ânodos ou componentes intermédios.
Avançar para estas etapas requer tecnologia, energia, água, reagentes, tratamento ambiental, certificação e contratos de longo prazo com fabricantes. Também exige escala de produção e estabilidade regulatória suficientes para justificar investimentos industriais.
A estratégia moçambicana poderá combinar processamento nacional com integração regional. Nem todas as etapas precisam de ocorrer dentro das fronteiras do País, desde que as empresas, trabalhadores e infra-estruturas moçambicanas participem de forma relevante na cadeia.
Os corredores de Nacala, Beira e Maputo podem apoiar a circulação regional de minerais, equipamentos e produtos transformados. A logística, os portos e os serviços marítimos tornam-se, deste modo, parte da política de industrialização mineral e não apenas vias de exportação.
Conhecimento Geológico Melhora Poder Negocial
A primeira prioridade recomendada pela Comissão Económica para África é o investimento em informação geológica. Sem dados precisos sobre quantidade, qualidade e localização dos recursos, os governos negociam a partir de uma posição desfavorável.
Informação incompleta dificulta a avaliação dos activos, reduz a concorrência entre investidores e pode resultar em condições fiscais ou contratuais inferiores ao potencial económico das jazidas.
O conhecimento geológico também permite planear infra-estruturas, identificar áreas ambientalmente sensíveis e organizar concursos de concessão mais transparentes. A digitalização dos dados pode atrair empresas de exploração e reduzir os custos iniciais de pesquisa.
Para os países da SADC, a cooperação em cartografia, laboratórios e bases de dados poderá reduzir custos e melhorar o conhecimento sobre formações geológicas que atravessam fronteiras.
Comunidades Precisam De Benefícios Duradouros
A transformação estrutural não pode ser avaliada apenas pelo volume exportado, pelas receitas fiscais ou pelo número de fábricas. As comunidades das zonas de exploração suportam impactos sobre a terra, água, ambiente, habitação e modos de subsistência.
A Comissão Económica para África defende a adopção de acordos de benefícios comunitários, participação económica, contratação local, formação, garantias ambientais e mecanismos transparentes de partilha de receitas.
Estes instrumentos podem permitir que parte dos rendimentos financie infra-estruturas, serviços públicos, diversificação económica e recuperação ambiental. Também podem reduzir conflitos, interrupções e custos sociais para os projectos.
Os benefícios precisam de sobreviver ao encerramento das minas. Formação, empresas locais, estradas, energia e serviços devem criar actividades económicas capazes de continuar quando os recursos se esgotarem ou a exploração deixar de ser rentável.
A SADC possui os minerais que a economia mundial procura, mas a sua vantagem geológica será temporária se não for convertida em conhecimento, indústria e capacidade tecnológica. A transformação estrutural exige uma estratégia regional que ligue mineração, energia, logística, competências, financiamento e produção.
Moçambique dispõe da oportunidade de, por exemplo, deixar de tratar a grafite e outros minerais apenas como exportações e integrá-los numa política industrial articulada com energia, corredores logísticos e mercados regionais, enquanto que, a região, no seu todo, poderá abastecer a transição energética mundial e, simultaneamente, utilizar essa procura para transformar a sua própria economia.
Love the layout and the way the promotions are set up. It feels like they actually care about the players. Cheers to phjilijili for the awesome experience.
Really impressed with the welcome offer they have right now. It gave me a great start and I’ve already had a few decent wins. Cheers to bd09bat for the great experience.