
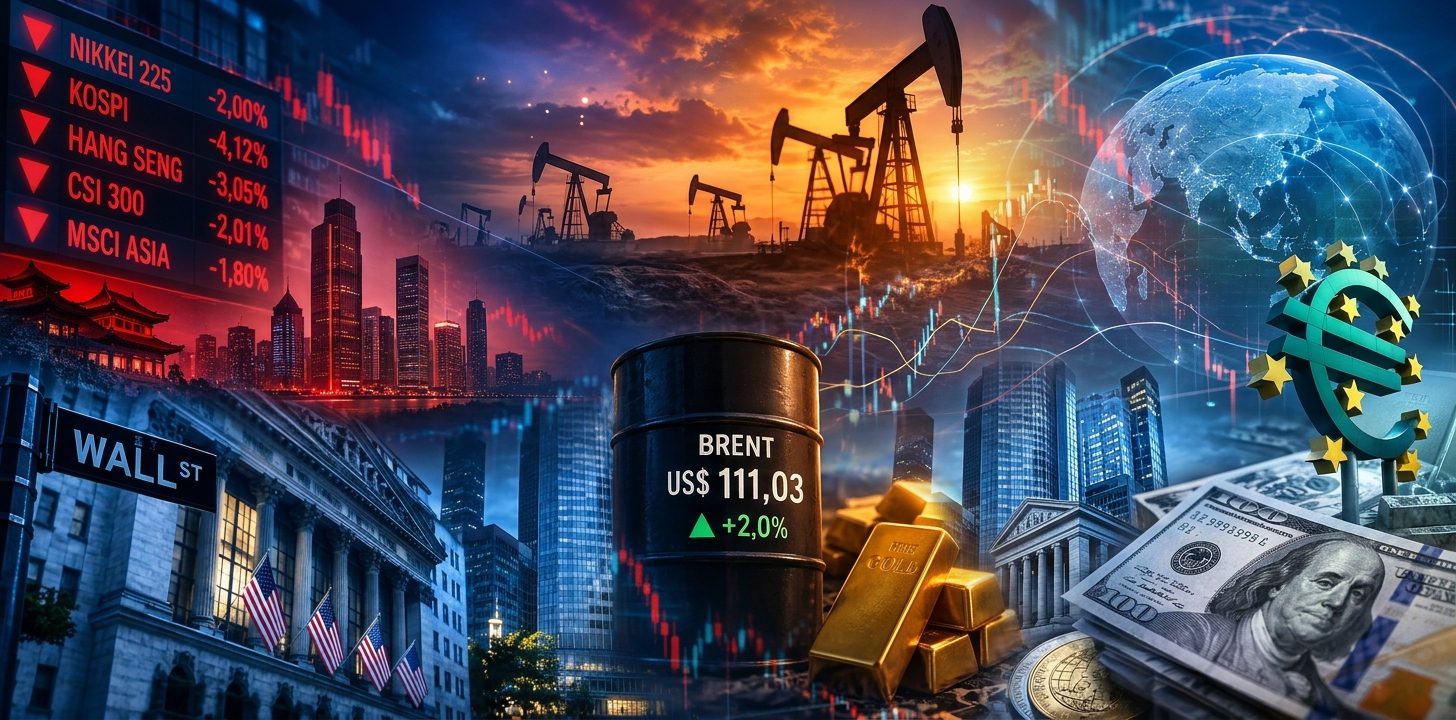
- A forte correcção das acções tecnológicas na Ásia, a escalada das tensões no Médio Oriente e as dúvidas sobre a rentabilidade dos investimentos em inteligência artificial marcam a sessão desta quinta-feira. Wall Street encerrou a jornada anterior em alta, mas os futuros norte-americanos e europeus já sinalizam uma inversão do sentimento dos investidores.
- Ásia: Índice MSCI Ásia-Pacífico, excluindo Japão, recua 1,8%, enquanto a bolsa sul-coreana perde mais de 4% e Hong Kong cai mais de 3%;
- Wall Street: S&P 500 encerrou a sessão de quarta-feira nos 7.757,17 pontos, com valorização de 0,58%, mas os futuros norte-americanos recuam 0,8%;
- Europa: Principais índices fecharam em alta na quarta-feira, enquanto os futuros do Euro Stoxx 50 antecipam perdas de 0,9%;
- Energia: Brent supera US$ 111 por barril, perante novos receios de perturbações no abastecimento do Médio Oriente;
- Dívida e câmbios: Rendibilidade das obrigações norte-americanas a dez anos recua para 5,0857%, enquanto o índice do dólar desce para 101,57 pontos;
- Economia global: Elevados custos de financiamento, preços da energia e incerteza geopolítica condicionam as perspectivas de inflação, investimento e crescimento.
Painel dos Principais Mercados
Referência das cotações: Manhã de 22 de Outubro de 2026, com actualização asiática da Reuters. Índices sujeitos a alterações durante a sessão.
| Praça / Indicador | Referência | Variação |
|---|---|---|
| Wall Street — Estados Unidos | ||
| S&P 500 | 7.757,17 pontos | +0,58% |
| Nasdaq Composite | 26.702,86 pontos | +1,05% |
| Dow Jones Industrial Average | 52.856,09 pontos | +0,69% |
| Europa | ||
| STOXX Europe 600 | Fecho de 21/10 | +0,92% |
| DAX — Alemanha | Fecho de 21/10 | +0,79% |
| CAC 40 — França | Fecho de 21/10 | +1,06% |
| Ásia-Pacífico | ||
| Nikkei 225 — Japão | Sessão de 22/10 | −2,0% |
| KOSPI — Coreia do Sul | Sessão de 22/10 | Mais de −4,0% |
| Hang Seng — Hong Kong | Sessão de 22/10 | Mais de −3,0% |
Wall Street Avança Com Resultados Empresariais, Mas Recuperação Encontra Resistência na Ásia
Os mercados financeiros internacionais iniciaram a sessão de quinta-feira, 22 de Outubro, sob um movimento de aversão ao risco, depois de uma jornada favorável às principais bolsas norte-americanas. A recuperação de Wall Street, impulsionada por resultados empresariais e pela valorização de empresas tecnológicas, não encontrou continuidade nas praças asiáticas, onde ressurgiram preocupações relacionadas com os elevados investimentos em inteligência artificial e a intensificação das tensões geopolíticas.
Na sessão de quarta-feira, o S&P 500 avançou 0,58%, para 7.757,17 pontos, aproximando-se dos máximos históricos registados no início de Outubro. O Nasdaq Composite ganhou 1,05%, para 26.702,86 pontos, enquanto o Dow Jones Industrial Average valorizou 0,69%, encerrando nos 52.856,09 pontos.
O movimento foi acompanhado pela recuperação das empresas ligadas à tecnologia, semicondutores e inteligência artificial. A Nvidia valorizou 2,54% e a Micron Technology ganhou 1,96%, enquanto o sector tecnológico do S&P 500 registou uma valorização de 1,67%.
Contudo, a evolução dos resultados empresariais revela uma crescente diferenciação entre empresas capazes de demonstrar retorno financeiro dos investimentos em inteligência artificial e aquelas cujos compromissos de capital continuam a suscitar dúvidas.
Segundo a Associated Press, os resultados empresariais contribuíram para sustentar os ganhos da sessão de quarta-feira, mas os investidores permanecem atentos à capacidade de converter o crescimento das receitas tecnológicas em lucros sustentáveis. A Netflix, por exemplo, recuou 5,3%, evidenciando a sensibilidade do mercado a perspectivas de crescimento inferiores às expectativas.
Ásia Regista Correcção Generalizada e Sector Tecnológico Lidera Perdas
A abertura dos mercados asiáticos na quinta-feira alterou significativamente o sentimento internacional.
De acordo com a Reuters, o índice MSCI Ásia-Pacífico, excluindo o Japão, recuou 1,8%, atingindo o nível mais baixo em quase três meses. A região encaminha-se, assim, para a quarta semana consecutiva de perdas, perante a crescente prudência dos investidores relativamente às avaliações das empresas tecnológicas.
A bolsa japonesa, representada pelo Nikkei 225, registava uma desvalorização próxima de 2%, enquanto o KOSPI sul-coreano perdia mais de 4%. Em Hong Kong, o Hang Seng caía mais de 3%, e o índice CSI 300, que acompanha grandes empresas chinesas, desvalorizava cerca de 2%.
As empresas de semicondutores e equipamentos tecnológicos concentravam algumas das perdas mais expressivas. A Tokyo Electron cedia mais de 6%, a SK Hynix recuava 5,7%, a Samsung Electronics perdia 4,2% e o Alibaba registava uma queda de 6,5%.
Estas oscilações reflectem uma revisão do prémio de risco atribuído às empresas mais expostas ao ciclo global de inteligência artificial, num contexto em que o investimento em centros de dados, processadores e infra-estruturas digitais continua a exigir volumes elevados de financiamento.
Kyle Rodda, analista sénior de mercados financeiros da Capital.com, citado pela Reuters, observou que os investidores continuam a avaliar os resultados empresariais, numa conjuntura marcada pela proximidade da decisão da Reserva Federal norte-americana, pela incerteza geopolítica e pelas eleições intercalares dos Estados Unidos.
O comportamento das bolsas asiáticas mostra que resultados empresariais positivos já não são suficientes, por si só, para dissipar as preocupações quanto aos custos e à remuneração futura dos grandes investimentos tecnológicos.
Europa Enfrenta Pressão Sobre Dívida Pública e Perspectivas de Novas Subidas dos Juros
As principais bolsas europeias encerraram a sessão de quarta-feira com ganhos, beneficiando dos resultados empresariais, apesar da persistência de riscos políticos, orçamentais e monetários.
O índice pan-europeu STOXX 600 valorizou 0,92%, para 644,49 pontos, praticamente recuperando as perdas acumuladas nos dias anteriores. Em França, o CAC 40 ganhou cerca de 1%, enquanto o DAX alemão avançou 0,79% e o FTSE 100 britânico registou uma valorização mais moderada, de 0,19%.
O desempenho das empresas contribuiu para a recuperação dos principais índices. A Randstad registou uma valorização próxima de 20%, enquanto a EssilorLuxottica subiu 15,5%, impulsionada pelos resultados trimestrais.
Ainda assim, a Europa apresenta uma combinação particularmente complexa de factores de risco.
Em França, as preocupações com a sustentabilidade das contas públicas, agravadas pela instabilidade social, elevaram a rendibilidade das obrigações soberanas a dez anos para níveis superiores a 5%, pela primeira vez desde 2002.
Os investidores acompanham também a revisão da notação de risco soberano francesa pela Moody's, prevista para 23 de Outubro. Uma eventual revisão em baixa poderá aumentar o custo de financiamento do Estado e criar pressões adicionais sobre os mercados obrigacionistas europeus.
No Reino Unido, a inflação anual acelerou para 3,5% em Setembro, acima das expectativas, aumentando a possibilidade de um novo agravamento da política monetária do Banco de Inglaterra.
A recuperação das bolsas europeias acontece, assim, num ambiente em que o crescimento dos lucros empresariais coexiste com o encarecimento do financiamento público e privado.
Ben Gutteridge, responsável pela análise de mercados da Invesco, assinalou à Reuters que os bons resultados empresariais oferecem suporte às cotações, mas considerou que a instabilidade política continuará a influenciar o desempenho dos mercados no curto prazo.
Petróleo Acima de US$ 111 Reintroduz Risco Inflacionista nos Mercados
| Commodity | Cotação | Comportamento |
|---|---|---|
| Brent (US$/barril) | 111,03 | Mais de +2,0% |
| Ouro (US$/onça) | 4.067,50 | Em queda |
Referências da Reuters, 22 de Outubro de 2026, sessão asiática.
O mercado petrolífero constitui outro dos principais factores de instabilidade da conjuntura financeira internacional.
O Brent, referência para uma parte significativa do comércio internacional de petróleo, valorizava mais de 2%, negociando próximo de US$ 111,03 por barril, perante o agravamento das preocupações com o abastecimento energético proveniente do Médio Oriente.
Segundo a Reuters, novos ataques dos rebeldes Houthi a instalações na Arábia Saudita aumentaram os receios de extensão do conflito e de eventuais perturbações nas cadeias de abastecimento.
A valorização do petróleo ocorre numa fase particularmente sensível para os bancos centrais, que continuam a avaliar a persistência das pressões inflacionistas.
O aumento dos preços energéticos pode transmitir-se rapidamente aos custos de transporte, produção industrial e distribuição, contribuindo para a inflação e reduzindo a margem para uma política monetária menos restritiva.
Esta relação é especialmente relevante numa conjuntura de rendabilidades elevadas nos mercados obrigacionistas, dado que novas pressões inflacionistas podem prolongar o período de taxas de juro elevadas.
O mercado do ouro, por sua vez, apresentou um comportamento distinto. Apesar da maior incerteza geopolítica, o metal precioso recuou para aproximadamente US$ 4.067,50 por onça, evidenciando que a procura de activos defensivos não se traduz necessariamente em valorizações simultâneas de todos os instrumentos tradicionalmente associados à segurança financeira.
Obrigações Norte-Americanas Atraem Capitais Enquanto Dólar Recua
Nos mercados de dívida soberana, o movimento mais expressivo da sessão foi a descida das rendabilidades das obrigações do Tesouro norte-americano.
A taxa de referência a dez anos recuou quase seis pontos base, para 5,0857%, enquanto a rendibilidade das obrigações a trinta anos atingiu 5,3850%, um mínimo de uma semana.
A descida das rendabilidades indica uma valorização dos títulos de dívida, compatível com uma maior procura por instrumentos considerados relativamente seguros perante a turbulência nas bolsas.
Os investidores continuam, simultaneamente, a avaliar as perspectivas para a política monetária da Reserva Federal norte-americana, cuja próxima decisão está prevista para 28 de Outubro.
No mercado cambial, o índice do dólar, que acompanha o comportamento da moeda norte-americana perante um cabaz de divisas internacionais, recuava para 101,57 pontos.
O euro mantinha-se relativamente estável, próximo de US$ 1,1242, enquanto a moeda japonesa se valorizava marginalmente, para cerca de 157,55 yen por dólar, na sequência de sinais de uma possível subida das taxas de juro pelo Banco do Japão.
A coexistência de um dólar ligeiramente mais fraco, rendabilidades obrigacionistas em queda e petróleo em alta traduz a natureza multifacetada da actual conjuntura: os investidores reavaliam simultaneamente o risco geopolítico, a inflação e as perspectivas de crescimento económico.
Mercados Africanos Reflectem Sensibilidade aos Custos Energéticos
Na África Austral, a evolução dos mercados internacionais continua a ter particular relevância através dos preços dos combustíveis, do comportamento do rand e das condições de financiamento.
Na sessão de quarta-feira, o rand sul-africano negociava próximo de 16,37 unidades por dólar norte-americano, enquanto o índice Top 40 da Bolsa de Joanesburgo recuava cerca de 0,3%.
O mercado reagiu igualmente às medidas anunciadas pelo Governo sul-africano para aliviar os preços dos combustíveis durante dois meses, com um custo fiscal estimado de 10 mil milhões de rands.
A rendibilidade das obrigações soberanas sul-africanas com vencimento em 2035 recuou 16 pontos base, para 8,575%, após o anúncio das medidas.
A experiência sul-africana ilustra a dificuldade de conciliar estabilidade dos preços, protecção do poder de compra e disciplina orçamental num período de petróleo elevado.
Petróleo, Câmbio e Financiamento Constituem Principais Canais de Transmissão Para Moçambique
As oscilações das principais praças internacionais encontram correspondência na economia moçambicana através de canais concretos, particularmente os mercados energético, cambial e financeiro.
A valorização do petróleo aumenta a pressão potencial sobre a factura de importação de combustíveis, com repercussões possíveis nos custos de transporte, logística, produção e distribuição de bens.
Esta dinâmica assume relevância adicional numa economia com significativas necessidades de importação de produtos energéticos e uma estrutura logística em que o transporte rodoviário representa uma componente importante dos custos de circulação de mercadorias.
No mercado cambial, o comportamento do dólar e do rand influencia directamente os custos de abastecimento externo. Uma apreciação da moeda sul-africana perante o metical, por exemplo, pode encarecer importações provenientes da África do Sul, mesmo que os respectivos preços em rands permaneçam estáveis.
Nos mercados financeiros, a persistência de rendabilidades elevadas das obrigações norte-americanas também constitui uma referência importante para os prémios de risco exigidos aos emitentes de dívida dos mercados emergentes.
Quando os títulos do Tesouro dos Estados Unidos oferecem remunerações próximas de 5%, os investidores internacionais tendem a exigir retornos superiores para financiar economias com maior risco soberano, o que pode encarecer o acesso ao capital externo.
Em contrapartida, o elevado preço internacional do petróleo e do gás pode melhorar a atractividade comercial dos projectos energéticos de exportação, embora os efeitos sobre as receitas públicas e a balança de pagamentos dependam da fase de desenvolvimento dos empreendimentos, da produção e dos respectivos regimes contratuais.
A conjuntura evidencia, portanto, uma assimetria importante: o mesmo aumento dos preços da energia que melhora as perspectivas de receitas dos produtores de hidrocarbonetos também eleva os custos imediatos suportados pelas economias importadoras de combustíveis.
Decisões da Fed e Resultados das Tecnológicas Concentrarão Atenções
A evolução dos mercados financeiros nos próximos dias estará particularmente condicionada por três acontecimentos: a continuação da divulgação de resultados das grandes empresas tecnológicas, os indicadores económicos norte-americanos e a decisão de política monetária da Reserva Federal.
A divulgação de dados sobre os pedidos de subsídio de desemprego nos Estados Unidos, nesta quinta-feira, poderá oferecer novos sinais sobre a evolução do mercado de trabalho. Na sexta-feira, os indicadores preliminares de actividade empresarial de Outubro permitirão avaliar o ritmo de crescimento das principais economias.
Na próxima semana, a reunião da Reserva Federal, marcada para 27 e 28 de Outubro, coincidirá com a divulgação de resultados de importantes empresas tecnológicas, incluindo Microsoft e Alphabet.
A simultaneidade destes acontecimentos coloca os mercados perante duas questões económicas interligadas: até que ponto o crescimento dos lucros empresariais consegue justificar as avaliações das acções tecnológicas e durante quanto tempo as condições monetárias continuarão a limitar o investimento e o financiamento.
A divergência registada entre Wall Street e as bolsas asiáticas nas últimas horas é particularmente reveladora. Enquanto as empresas norte-americanas continuam a apresentar resultados capazes de sustentar os principais índices, os investidores asiáticos começam a penalizar com maior intensidade os custos associados à expansão da inteligência artificial.
Com o Brent novamente acima dos US$ 111 e as obrigações norte-americanas a dez anos ainda a oferecerem rendabilidades superiores a 5%, o capital internacional enfrenta uma escolha cada vez mais exigente entre a rentabilidade potencial das acções e a remuneração disponível nos mercados de dívida. A sessão de 22 de Outubro mostra que essa reavaliação já está a produzir movimentos expressivos nas principais praças financeiras.

Comentários