
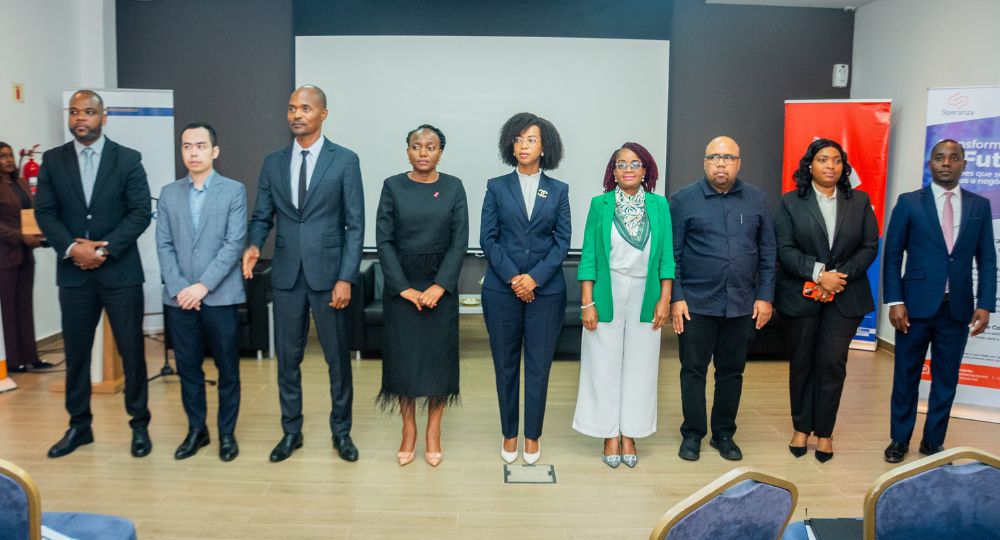
- Uma nova plataforma desenvolvida pela Speranza, com integração da carteira móvel e-Mola e participação da Máximo Seguros, pretende digitalizar os grupos comunitários de poupança e crédito, facilitando o registo das contribuições, a concessão de empréstimos internos e a gestão colectiva dos recursos. A iniciativa, apresentada esta segunda-feira, 26 de Outubro, tem lançamento oficial previsto para 31 de Outubro. O Banco de Moçambique reconhece o potencial da inovação, mas adverte que a participação no Sandbox Regulatório não dispensa o cumprimento das exigências legais nem garante autorização permanente para o exercício de actividades financeiras.
Questões-Chave
- Speranza apresenta plataforma para digitalizar grupos comunitários de poupança e crédito, com integração da carteira móvel e-Mola;
- Banco de Moçambique esclarece que a aprovação no Sandbox Regulatório não equivale a uma autorização permanente para prestar serviços financeiros;
- Número de contas de moeda electrónica cresceu 4,1% no segundo trimestre de 2026, enquanto a rede de agentes aumentou 5,8%;
- Máximo Seguros participa na componente de protecção do crédito, incluindo coberturas previstas para situações de morte ou invalidez;
- Transparência na gestão dos fundos, segurança das operações, literacia financeira e protecção dos dados pessoais constituem condições essenciais para a adopção da plataforma.
A digitalização dos grupos comunitários de poupança e crédito poderá abrir uma nova etapa na expansão dos serviços financeiros em Moçambique, particularmente nas comunidades rurais onde as soluções tradicionais de financiamento continuam a desempenhar um papel importante na mobilização de recursos e no acesso a pequenos empréstimos.
A iniciativa foi apresentada nesta segunda-feira, 26 de Outubro, pela Speranza, através da plataforma Poupança Comunitária Digital, uma solução tecnológica concebida para organizar as contribuições dos membros, acompanhar os saldos individuais e colectivos e gerir as operações de crédito realizadas no interior dos grupos.
O projecto prevê a integração com a carteira móvel e-Mola e uma componente de protecção de crédito com participação da Máximo Seguros, procurando aproximar os mecanismos comunitários de poupança dos serviços financeiros digitais.
A plataforma tem lançamento oficial previsto para 31 de Outubro, no contexto das celebrações do Dia Mundial da Poupança.
A proposta surge numa fase de crescimento acelerado da utilização dos serviços de moeda electrónica em Moçambique, mas introduz igualmente novas exigências de supervisão, segurança e responsabilização na gestão dos recursos financeiros colectivos.
Foi precisamente esta dimensão que mereceu particular atenção do Banco de Moçambique durante a apresentação da iniciativa.
Plataforma Digitaliza Registos e Operações dos Grupos Comunitários
A nova solução pretende responder às dificuldades habitualmente associadas à gestão manual dos grupos de poupança e crédito, incluindo o registo das contribuições, o acompanhamento das dívidas e a verificação dos saldos disponíveis.
Estes grupos funcionam geralmente através de contribuições periódicas dos membros, constituindo fundos colectivos que podem ser utilizados para conceder empréstimos internos segundo regras previamente acordadas.
A digitalização permitirá substituir parte dos registos em papel por informação estruturada, acessível aos participantes de acordo com os mecanismos de identificação e autorização estabelecidos.
Na apresentação do projecto, Alexandre Gavaza, representante da Speranza, explicou que a iniciativa foi concebida para aproximar as comunidades dos serviços financeiros digitais, aproveitando a utilização das carteiras móveis e as estruturas colectivas de poupança existentes no país.
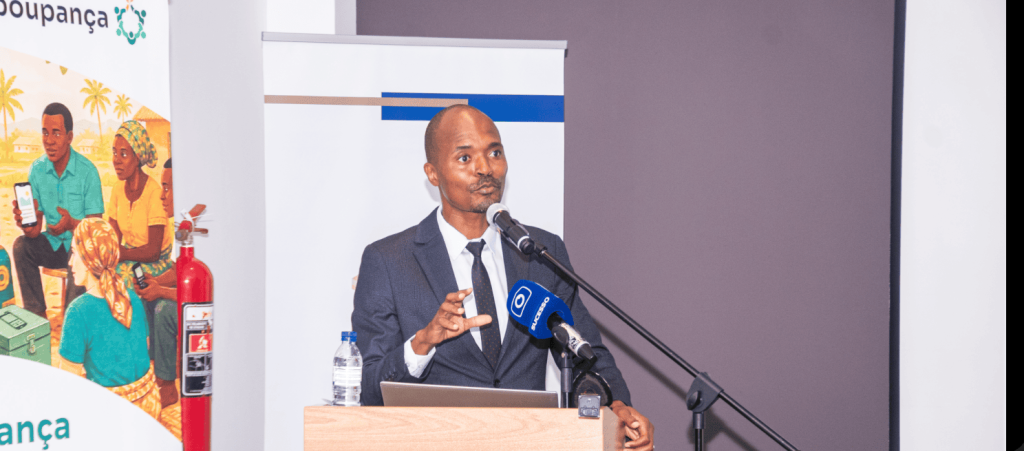
O modelo apresentado preserva a autonomia dos grupos na definição das condições internas de funcionamento, incluindo os critérios de concessão de empréstimos e as taxas de juro aplicáveis.
As operações de crédito deverão continuar a depender da aprovação dos responsáveis designados para essa função, enquanto o sistema prevê mecanismos de acompanhamento dos movimentos financeiros e de comunicação aos membros.
Entre as funcionalidades apresentadas figura a possibilidade de verificar se um participante possui dívidas noutros grupos, bem como o envio de notificações quando são realizadas operações de empréstimo.
Estas funcionalidades poderão contribuir para melhorar a circulação de informação e reduzir determinadas dificuldades administrativas. Contudo, a sua eficácia dependerá da qualidade dos registos, da segurança dos sistemas e da forma como os utilizadores autorizam e acompanham as operações.
Do ponto de vista económico, a digitalização poderá também melhorar a capacidade dos grupos para conhecer os montantes efectivamente poupados, os créditos concedidos, os pagamentos em atraso e os recursos disponíveis para novas operações.
Esta informação é particularmente relevante para organizações financeiras comunitárias cuja sustentabilidade depende da disciplina contributiva dos membros e da recuperação dos empréstimos internos.
Banco de Moçambique Distingue Inovação de Autorização Financeira
A participação da plataforma no Sandbox Regulatório do Banco de Moçambique constitui uma das principais características institucionais da iniciativa.
O mecanismo permite testar soluções financeiras inovadoras num ambiente controlado, sob acompanhamento do regulador, com o objectivo de identificar riscos, avaliar modelos de funcionamento e verificar as condições necessárias à sua introdução no mercado.
Contudo, o Banco de Moçambique esclareceu que a aprovação de uma solução neste regime experimental deve ser distinguida da autorização para exercer actividades financeiras reguladas.
Durante a apresentação, Amélia Sengo, representante do banco central, advertiu:
“A aprovação de uma solução no Sandbox Regulatório não significa isenção nem autorização indefinida do Banco de Moçambique. Os intervenientes devem observar as exigências legais aplicáveis às actividades que efectivamente exercem”.
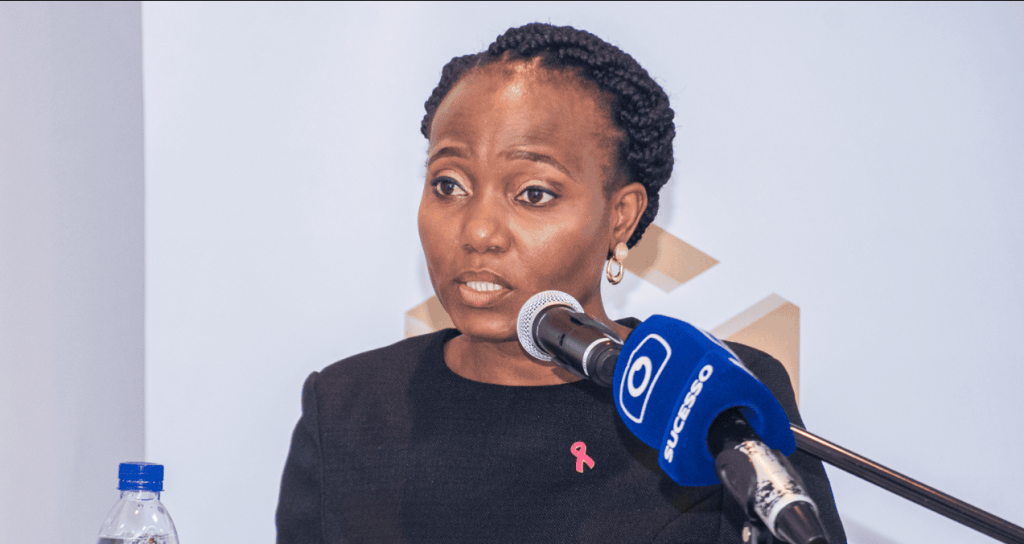
O esclarecimento estabelece uma distinção importante entre a avaliação tecnológica de um produto e as obrigações legais decorrentes da natureza dos serviços financeiros prestados.
No caso de uma plataforma de poupança comunitária, essas obrigações podem variar segundo a estrutura operacional adoptada, incluindo as entidades responsáveis pela movimentação, custódia e administração dos recursos financeiros.
O Banco de Moçambique identifica a protecção dos fundos dos participantes como uma das principais preocupações associadas ao funcionamento da solução.
Entre os aspectos que exigem clarificação encontram-se a identificação da entidade que guarda os recursos, os mecanismos de autorização das operações, os procedimentos de reconciliação das contribuições e a possibilidade de cada participante confirmar os respectivos saldos.
A representante do regulador chamou igualmente a atenção para os riscos de irregularidades, tratamento inadequado de dados pessoais e ausência de mecanismos eficazes de resolução de reclamações.
Segundo Amélia Sengo, a segurança dos utilizadores exige “regras claras, responsabilidades bem definidas, mecanismos de controlo eficazes e cumprimento do quadro legal aplicável”.
A posição do banco central está alinhada com os objectivos do Sandbox Regulatório, que incluem a promoção da inovação financeira acompanhada pela identificação, gestão e mitigação de riscos, bem como pela protecção dos consumidores.
Moeda Electrónica Expande-se Enquanto Rede Bancária Tradicional Encolhe
O lançamento da plataforma ocorre num contexto favorável à utilização de instrumentos financeiros digitais.
Segundo os indicadores de inclusão financeira divulgados pelo Banco de Moçambique, no segundo trimestre de 2026 o número de contas das instituições de moeda electrónica aumentou 4,1%, enquanto a rede de agentes registou um crescimento de 5,8%.
Em contraste, o número de agências bancárias diminuiu 0,4%, as caixas automáticas recuaram 1,1% e os terminais de pagamento automático registaram uma redução de 0,4%.
A evolução confirma o papel crescente das carteiras móveis como canal de acesso aos serviços financeiros, particularmente em zonas onde a presença física das instituições bancárias permanece limitada.
Dados do banco central, divulgados pela Lusa, indicam que Moçambique contava com aproximadamente 494.955 agentes de moeda electrónica no final de Junho, mais 27.333 do que no trimestre anterior.
A expansão da rede permite aproximar determinados serviços financeiros dos utilizadores, reduzindo a necessidade de deslocações às agências bancárias para realizar pagamentos, transferências e levantamentos.
Contudo, a multiplicação das contas não significa necessariamente que todos os utilizadores disponham de acesso efectivo a uma gama diversificada de produtos financeiros.
Um mesmo indivíduo pode possuir várias contas, enquanto a utilização regular dos serviços depende de factores como rendimentos, custos das operações, cobertura das redes de comunicação e literacia financeira.
Os indicadores do segundo trimestre mostram esta diferença. O número de contas de moeda electrónica correspondia a aproximadamente 130,9 por cada 100 adultos, enquanto as contas bancárias tradicionais representavam cerca de 33,8 por cada 100 adultos.
A relação evidencia uma presença muito superior das contas de moeda electrónica, sem permitir concluir que a totalidade dessas contas pertença a utilizadores distintos.
É neste ambiente que a Speranza pretende inserir a Poupança Comunitária Digital, utilizando uma infra-estrutura financeira já difundida para organizar mecanismos de poupança colectiva que tradicionalmente funcionam fora dos sistemas tecnológicos formais.
Digitalização Pode Melhorar Transparência e Disciplina do Crédito Comunitário
A importância económica da iniciativa reside, em parte, na possibilidade de melhorar os sistemas de informação utilizados pelos grupos comunitários.
A poupança colectiva permite mobilizar recursos financeiros de pequena dimensão que, individualmente, podem ser insuficientes para responder a determinadas necessidades de investimento ou consumo.
Quando organizadas em fundos comuns, essas contribuições podem financiar actividades comerciais, aquisição de equipamentos, produção agrícola e outras iniciativas económicas dos membros.
Contudo, os modelos baseados exclusivamente em registos manuais estão expostos a dificuldades de reconciliação, erros administrativos e divergências sobre os valores entregues ou emprestados.
Uma plataforma digital pode reduzir parte destes problemas, permitindo acompanhar as operações e facilitar a prestação de contas.
A existência de registos estruturados também poderá melhorar a avaliação interna do comportamento financeiro dos participantes, incluindo a regularidade das contribuições e o cumprimento das obrigações de reembolso.
Esta informação pode apoiar decisões mais consistentes de concessão de crédito no interior dos grupos.
Contudo, a utilização de dados financeiros para avaliar participantes introduz responsabilidades adicionais relacionadas com a exactidão dos registos, a privacidade e o tratamento de informação pessoal.
A funcionalidade anunciada de verificação de dívidas entre diferentes grupos constitui um exemplo desta sensibilidade.
A sua utilização deverá assegurar que a informação seja obtida e partilhada de forma legal, proporcional e compreensível para os participantes, evitando que erros de registo ou utilização inadequada dos dados prejudiquem o acesso ao crédito.
A digitalização também não elimina o risco de incumprimento. A qualidade dos empréstimos continuará associada à capacidade financeira dos beneficiários, à adequação dos prazos e ao funcionamento dos mecanismos internos de decisão e cobrança.
Microseguro Introduz Nova Dimensão de Protecção Financeira
A participação da Máximo Seguros acrescenta uma componente de protecção financeira ao modelo apresentado.
A solução prevê a possibilidade de integrar coberturas relacionadas com o crédito, incluindo determinadas situações de morte ou invalidez, de acordo com as condições contratuais aplicáveis.
A aproximação entre seguros e grupos comunitários de poupança pode contribuir para reduzir a vulnerabilidade dos participantes perante acontecimentos inesperados que comprometam a capacidade de cumprimento das obrigações financeiras.
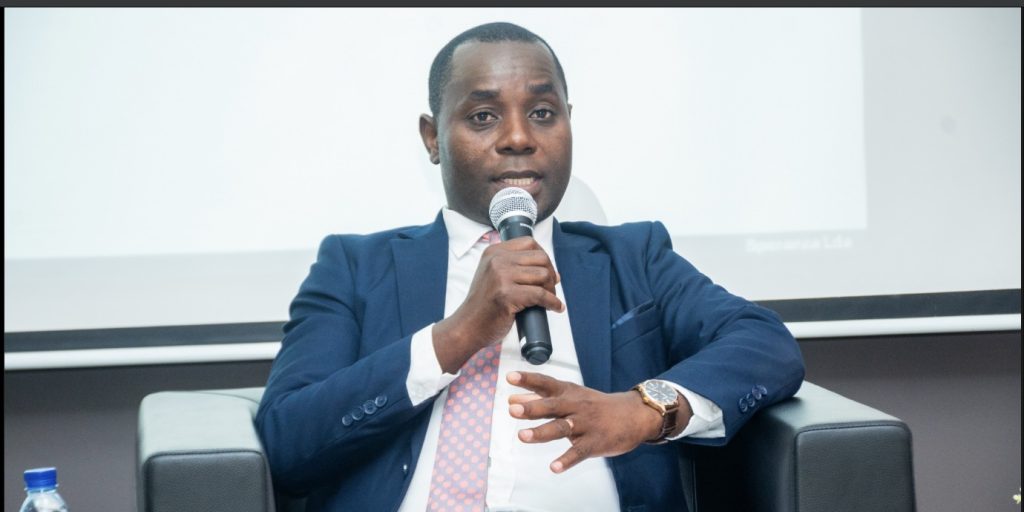
Durante a apresentação, Momade Ali Mucusse, secretário-geral da Associação Moçambicana de Seguradoras (AMS), destacou a importância de desenvolver produtos acessíveis e adaptados às condições económicas das comunidades.
“São essenciais produtos simples, acessíveis e ajustados às necessidades das comunidades”.
A integração de seguros em plataformas digitais poderá facilitar a distribuição de coberturas de pequena dimensão, especialmente junto de utilizadores que anteriormente não tinham acesso a estes instrumentos.
No entanto, a utilidade efectiva dos produtos dependerá das condições de contratação, do custo dos prémios, das exclusões previstas e da facilidade de apresentação e resolução de pedidos de indemnização.
A existência de uma cobertura também não deve ser confundida com a garantia integral dos depósitos ou dos empréstimos dos grupos comunitários.
É necessário distinguir os riscos concretamente abrangidos pelo seguro das responsabilidades associadas à custódia e gestão dos recursos financeiros.
A clareza desta informação será particularmente importante em comunidades com menor experiência na contratação de produtos seguradores.
Literacia Financeira e Digital Será Decisiva Para a Adopção
A expansão dos serviços digitais introduz novas oportunidades de inclusão financeira, mas também pode criar barreiras para utilizadores com menor familiaridade com equipamentos electrónicos e procedimentos tecnológicos.
Na poupança comunitária, estas dificuldades assumem uma dimensão específica, uma vez que as operações envolvem recursos colectivos e dependem da confiança entre os participantes.
A transição de registos manuais para plataformas digitais exigirá que os membros compreendam como consultar saldos, autorizar operações, identificar movimentos suspeitos e apresentar reclamações.
A literacia financeira terá igualmente de abranger os direitos e deveres associados aos empréstimos, as condições de pagamento, os juros aplicáveis e os riscos de incumprimento.
A Estratégia Nacional de Inclusão Financeira 2025–2031 identifica a digitalização, a inovação, a literacia financeira e a protecção dos consumidores como componentes relevantes para ampliar o acesso e promover uma utilização responsável dos serviços financeiros.
Neste contexto, o crescimento do número de utilizadores deverá ser acompanhado pela qualidade da informação disponibilizada e pela existência de mecanismos de assistência adequados às necessidades das comunidades.
O Banco de Moçambique chamou precisamente a atenção para esta dimensão, sublinhando que a confiança dos participantes resulta da combinação entre segurança, transparência, responsabilidade e cumprimento das regras aplicáveis.
A Confiança Dos Poupadores Será o Principal Activo da Plataforma
A Poupança Comunitária Digital apresenta uma proposta de modernização de mecanismos financeiros que já desempenham um papel relevante na organização económica de numerosas comunidades moçambicanas.
A integração com carteiras móveis poderá reduzir determinadas dificuldades operacionais, facilitar a gestão das contribuições e melhorar o acompanhamento dos empréstimos.
A participação do sector segurador poderá acrescentar instrumentos específicos de protecção, enquanto a utilização de sistemas digitais permitirá estruturar informação anteriormente dispersa por registos manuais.
Contudo, o funcionamento de uma plataforma que administra informação sobre poupanças e operações de crédito exige mecanismos de segurança compatíveis com a responsabilidade associada à gestão de recursos colectivos.
As preocupações apresentadas pelo Banco de Moçambique demonstram que a inovação tecnológica deve ser acompanhada por regras claras, responsabilidades identificáveis e mecanismos eficazes de protecção dos utilizadores.
O lançamento oficial previsto para 31 de Outubro constituirá uma oportunidade para esclarecer o modelo operacional, os procedimentos de segurança, as condições de utilização e a estrutura de protecção dos participantes.
A expansão da moeda electrónica criou condições para aproximar os serviços financeiros das comunidades rurais. A Poupança Comunitária Digital poderá aproveitar essa infra-estrutura para modernizar a gestão dos fundos colectivos, mas a solidez do modelo será demonstrada pela exactidão dos saldos, pela segurança das transacções e pela capacidade dos participantes de recuperar e controlar os recursos que lhes pertencem.
Para uma iniciativa assente na poupança de milhares de pequenos contribuintes, um erro de registo, uma operação não autorizada ou uma reclamação sem resposta pode representar uma perda financeira individual e comprometer a confiança no funcionamento do grupo. É nessa dimensão concreta da segurança que se situará uma parte importante da avaliação da plataforma.


Comentários