
- Com um passivo global de 81,3 mil milhões de meticais junto dos fornecedores e atrasados de reembolsos do IVA estimados em 37,2 mil milhões, as obrigações financeiras do Estado continuam a condicionar a liquidez das empresas. No diálogo com a CTA, a Ministra das Finanças anunciou uma estratégia de regularização de dívidas, novos mecanismos de reembolso do IVA e a previsão de entrada em funcionamento do Banco de Desenvolvimento em 2027.
- Dívidas do Estado: Passivo de 81,3 mil milhões de meticais aos fornecedores limita a tesouraria e a capacidade de investimento das empresas;
- Reembolsos do IVA: Atrasados anteriormente estimados em 37,2 mil milhões de meticais agravam os problemas de liquidez do sector empresarial;
- Regularização de pagamentos: Governo anuncia estratégia com pagamentos directos e titularização parcial de créditos, privileged em 2027 as dívidas de menor dimensão e maior antiguidade;
- Reforma tributária: CTA questiona a profundidade e o processo de consulta das alterações fiscais de 2025 e propõe um estudo comparativo com os países da região;
- Financiamento: Executivo prevê o início das operações do Banco de Desenvolvimento de Moçambique em 2027;
- Compras públicas: Sector privado defende maior integração das empresas nacionais e propõe mecanismos adicionais de verificação da capacidade dos concorrentes.
A Confederação das Associações Económicas de Moçambique (CTA) defendeu uma reforma mais profunda do sistema tributário, maior previsibilidade nos pagamentos do Estado aos fornecedores e instrumentos de financiamento capazes de estimular o investimento privado, num contexto em que as dificuldades de liquidez continuam a afectar a actividade empresarial e a recuperação económica nacional.
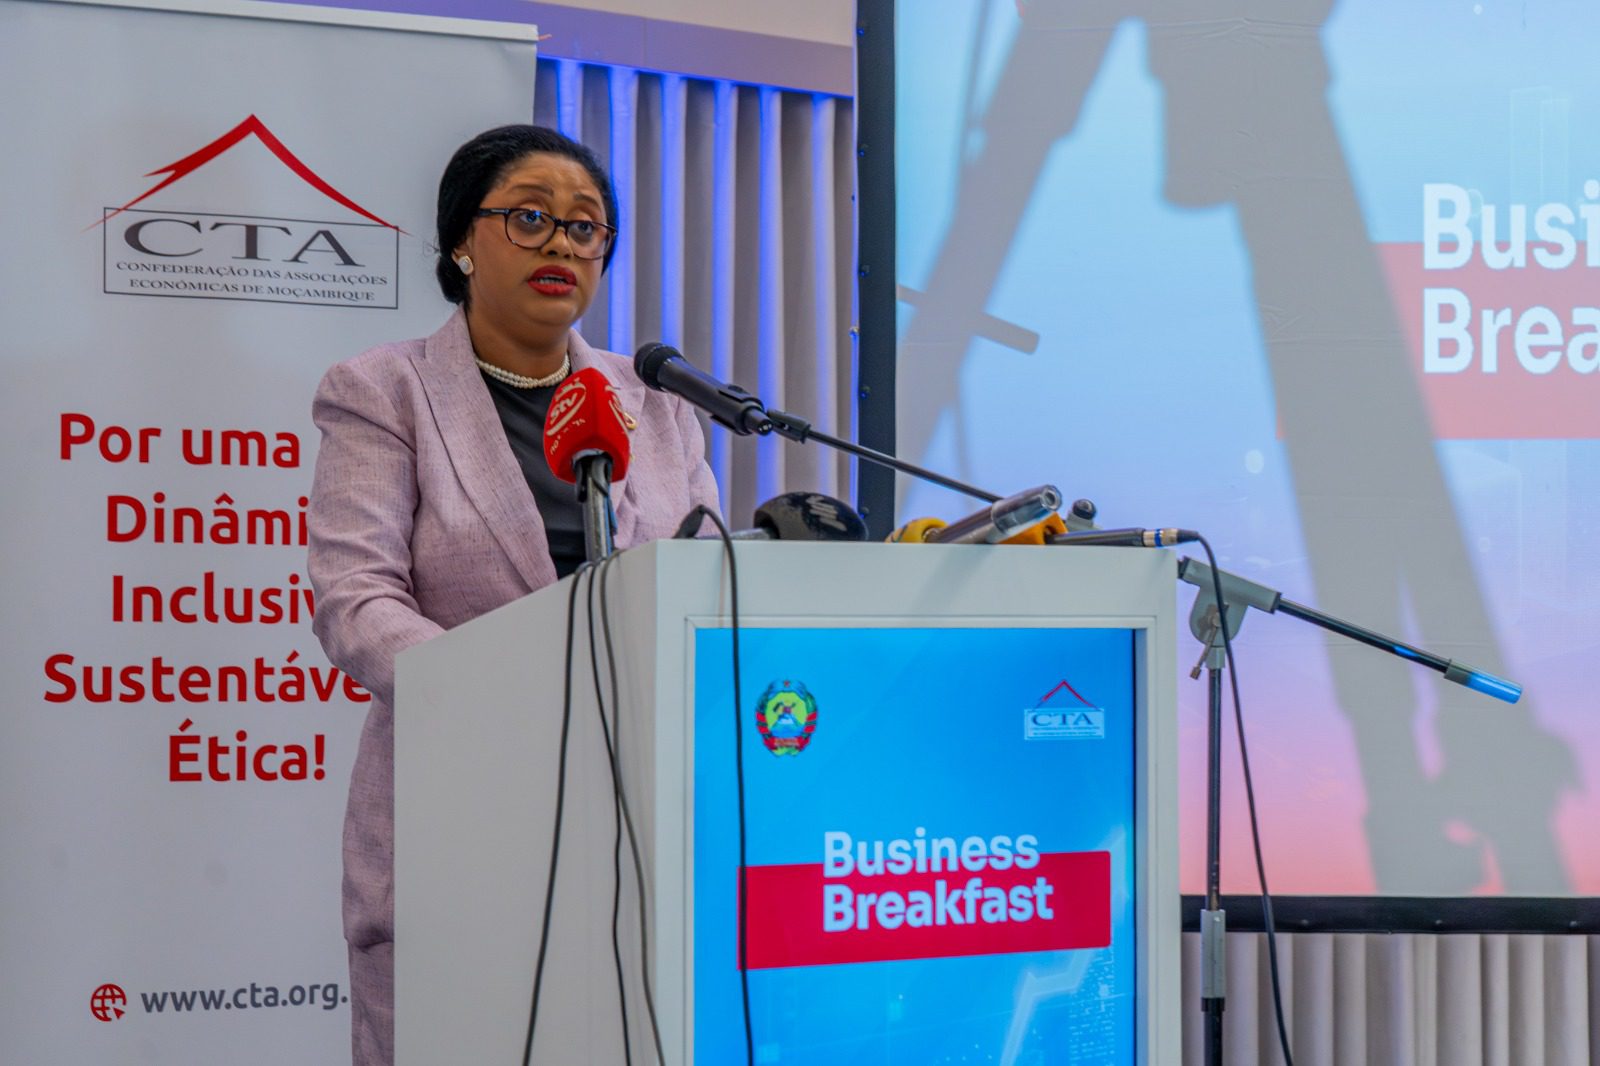
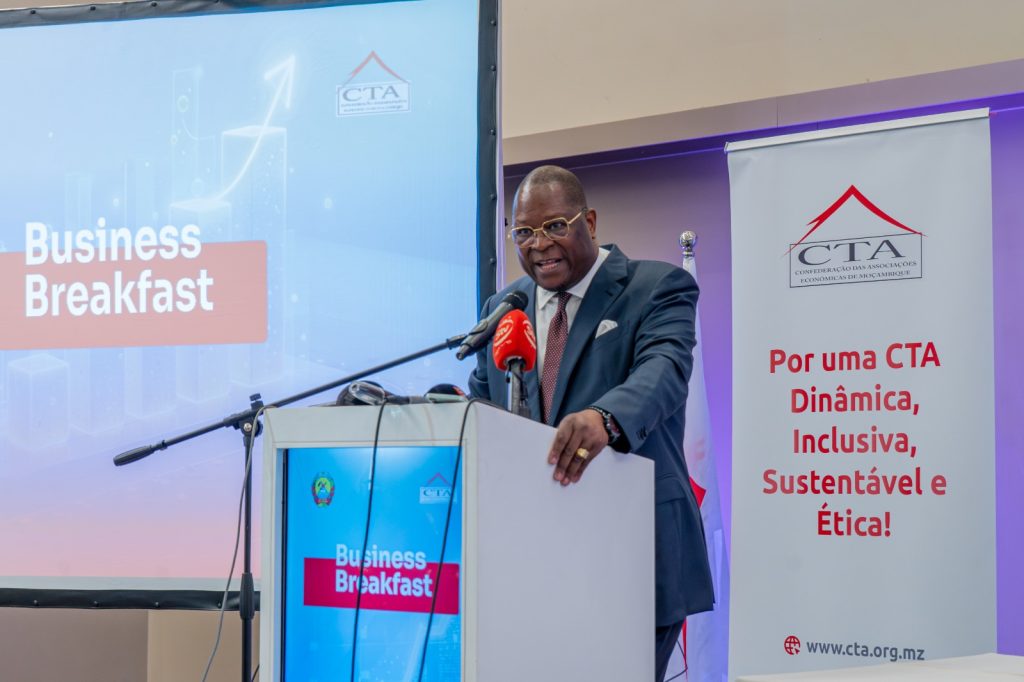
As preocupações foram abordadas no CTA Business Breakfast com a Ministra das Finanças, Carla Louveira, realizado no âmbito do diálogo entre o Governo e o sector empresarial, com a participação de representantes de instituições financeiras, associações empresariais e operadores económicos.
O Presidente da CTA, Álvaro Massingue, sustentou que a política fiscal deve conciliar as necessidades de arrecadação de receitas do Estado com a criação de condições favoráveis à produção, ao investimento, à formalização e à expansão do tecido empresarial.
Na resposta governamental reportada sobre o encontro, Carla Louveira anunciou a aprovação de uma Estratégia de Pagamento aos Fornecedores, a preparação de uma abordagem específica para acelerar os reembolsos do IVA e a previsão de entrada em funcionamento do Banco de Desenvolvimento de Moçambique em 2027.
Os anúncios surgem numa altura em que o passivo global do Estado junto dos fornecedores foi estimado em 81,3 mil milhões de meticais, enquanto atrasados de reembolso do IVA anteriormente divulgados rondavam 37,2 mil milhões.
A soma dos dois montantes corresponde a uma exposição financeira potencial de 118,5 mil milhões de meticais. Contudo, os valores têm bases de apuramento distintas e não devem ser apresentados como uma dívida única, integralmente auditada e exigível na mesma data.
A dimensão destas obrigações evidencia um dos principais desafios da conjuntura económica: empresas que fornecem bens e serviços ao Estado, ou que aguardam créditos fiscais, vêem parte dos seus recursos imobilizada enquanto continuam obrigadas a cumprir compromissos bancários, salariais, fiscais e comerciais.
CTA Defende Um Sistema Fiscal Que Estimule a Actividade Produtiva
Na perspectiva da CTA, o sistema tributário nacional deve responder simultaneamente à necessidade de financiamento do Estado e à competitividade das empresas.
Álvaro Massingue considera que a sustentabilidade das receitas públicas está directamente relacionada com a capacidade de expansão da actividade económica, pelo que a política fiscal não deve ser avaliada exclusivamente pela arrecadação imediata.
A organização defende a simplificação dos procedimentos tributários, a redução dos custos de conformidade e a criação de condições que favoreçam o crescimento das micro, pequenas e médias empresas.
Uma das propostas apresentadas consiste na realização de um estudo comparativo sobre o impacto da tributação em Moçambique relativamente aos países da região.
A análise proposta não se limita às taxas dos principais impostos. Abrange igualmente os encargos cobrados por diferentes instituições públicas e municípios, além dos custos administrativos associados ao cumprimento das obrigações tributárias.
Estes últimos incluem o tempo necessário para preparar declarações, os recursos humanos mobilizados, os custos de consultoria e as despesas relacionadas com os procedimentos de pagamento e prestação de informações às autoridades fiscais.
O argumento empresarial é que tais encargos podem pesar desproporcionalmente sobre empresas de menor dimensão, reduzindo os recursos disponíveis para investimento, contratação de trabalhadores e modernização produtiva.
Para a CTA, a comparação regional permitiria identificar diferenças relevantes entre o regime nacional e o de economias concorrentes na atracção de investimento.
A proposta introduz, assim, uma dimensão de competitividade na discussão tributária: a capacidade de um país para atrair investimento depende também da simplicidade, estabilidade e previsibilidade das suas regras fiscais.
Reformas de 2025 Geram Divergências Sobre Participação do Sector Privado
Um dos aspectos relevantes do posicionamento da CTA diz respeito à forma como foram conduzidas as alterações aos principais códigos tributários no final de 2025.
A organização considera que o processo decorreu de forma acelerada e não assegurou uma participação empresarial suficientemente abrangente.
Esta avaliação contrasta com a posição apresentada pelo Ministério das Finanças, que destaca a realização de consultas e sessões de socialização no âmbito das mudanças regulamentares.
A divergência não se limita à realização formal de encontros de consulta. Envolve o grau de participação das associações empresariais, o tempo disponibilizado para análise das propostas e a incorporação efectiva dos contributos apresentados.
A CTA entende que as alterações pontuais anteriormente realizadas não substituem uma revisão estrutural dos códigos fiscais, orientada pelas boas práticas regionais e internacionais.
Por seu lado, Carla Louveira destacou, no encontro, os trabalhos regulamentares relativos à Pauta Aduaneira, ao Imposto sobre Consumos Específicos, ao IVA, ao Imposto Simplificado para Pequenos Contribuintes, ao IRPC e ao IRPS.
A ministra referiu ainda a intenção de envolver o sector empresarial na revisão do Código dos Benefícios Fiscais, instrumento com influência directa nas condições de investimento e nos incentivos concedidos a determinadas actividades económicas.
A profundidade dessa participação será relevante para a percepção de previsibilidade regulamentar, especialmente num contexto em que os investidores precisam de avaliar compromissos financeiros de médio e longo prazo.
Dívidas do Estado Transferem Dificuldades de Tesouraria Para os Fornecedores
A regularização das obrigações do Estado constituiu outro eixo central das preocupações empresariais.
Segundo a CTA, os atrasos nos pagamentos públicos afectam directamente a capacidade das empresas para manter as suas operações, uma vez que os fornecedores suportam os custos da produção ou da prestação de serviços antes de receberem os montantes contratualmente devidos.
Quando os pagamentos não são efectuados nos prazos estabelecidos, as empresas continuam a enfrentar despesas com salários, impostos, aquisição de matérias-primas e serviço da dívida bancária.
A situação pode obrigar os operadores a recorrer a financiamento adicional para cobrir necessidades de capital circulante, aumentando os custos financeiros e reduzindo a rentabilidade dos contratos executados.
Nas empresas de menor dimensão, a acumulação de facturas vencidas pode comprometer a continuidade da actividade, mesmo quando existe procura pelos seus produtos e serviços.
A CTA considera, por isso, necessária a criação de mecanismos transparentes de validação e liquidação dos créditos dos fornecedores, acompanhados por maior previsibilidade na execução da despesa pública.
O problema assume uma dimensão macroeconómica quando se considera o volume das responsabilidades acumuladas.
O passivo global de 81,3 mil milhões de meticais, anteriormente reconhecido pelo Governo, representa recursos financeiros que, uma vez regularizados na parcela efectivamente devida aos fornecedores, poderão contribuir para aliviar as restrições de tesouraria de numerosas empresas.
Importa, entretanto, distinguir obrigações já reconhecidas e validadas de responsabilidades ainda sujeitas a verificação, dado que nem todo o passivo identificado apresenta necessariamente o mesmo grau de exigibilidade.
Governo Anuncia Estratégia de Pagamentos Com Prioridade Para Pequenos Credores
Em resposta às preocupações da CTA, Carla Louveira anunciou a aprovação de uma Estratégia de Pagamento aos Fornecedores.
Segundo a informação apresentada no encontro, o mecanismo prevê modalidades diferenciadas de pagamento directo e titularização parcial dos créditos reconhecidos, com prioridade em 2027 para obrigações de menor dimensão e maior antiguidade.
A opção poderá beneficiar particularmente pequenas empresas, cuja capacidade financeira é mais vulnerável à acumulação de pagamentos vencidos.
O pagamento directo corresponde à disponibilização efectiva de recursos ao credor, permitindo-lhe recuperar liquidez e cumprir compromissos.
A titularização, por seu turno, envolve a conversão de determinadas obrigações em títulos financeiros, sujeitos a condições específicas de emissão, remuneração e vencimento.
Embora possa constituir uma alternativa de regularização, este mecanismo não equivale necessariamente ao recebimento imediato de dinheiro.
A empresa poderá ter de conservar o título até ao vencimento ou encontrar condições para a sua negociação, caso exista um mercado e uma estrutura jurídica que o permitam.
Por isso, a eficácia económica da estratégia será influenciada pela proporção dos pagamentos directos, pelas condições dos títulos e pela disponibilidade efectiva de recursos orçamentais.
A informação divulgada não especifica ainda o volume de créditos que será regularizado durante 2027, a distribuição entre as modalidades previstas ou o calendário detalhado de liquidação.
Estes elementos serão decisivos para compreender em que medida a estratégia poderá reduzir as restrições financeiras enfrentadas pelos fornecedores.
Reembolsos do IVA Agravam Restrições Financeiras do Sector Empresarial
A regularização dos reembolsos do Imposto sobre o Valor Acrescentado constitui outra prioridade na relação entre o Governo e as empresas.
A demora na devolução de créditos fiscais afecta sobretudo operadores com volumes significativos de aquisições tributadas, empresas exportadoras e unidades industriais em fase de investimento.
Em determinadas circunstâncias, estas empresas acumulam créditos de IVA durante períodos prolongados, sem receberem os recursos correspondentes nos prazos esperados.
A indisponibilidade desses valores reduz o capital circulante e pode obrigar os operadores a financiar, através de empréstimos bancários, necessidades que seriam parcialmente cobertas pelos reembolsos fiscais.
Segundo estimativas anteriormente divulgadas, os atrasados de IVA rondavam 37,2 mil milhões de meticais em Agosto de 2026.
Dados referentes a Setembro de 2025 indicavam que, de 41,9 mil milhões de meticais solicitados em reembolsos, o Estado tinha devolvido 4,7 mil milhões, correspondentes a 260 dos 1.322 pedidos apresentados.
Estes indicadores não representam necessariamente a situação actual, mas ilustram a dimensão histórica das dificuldades de processamento e pagamento.
No encontro com a CTA, a Ministra das Finanças informou que está em preparação uma Estratégia de Reembolso do IVA, destinada a acelerar os procedimentos e conferir maior previsibilidade às devoluções.
O anúncio responde a uma preocupação reiteradamente apresentada pelo sector privado. Em Julho, a CTA já tinha proposto a criação de mecanismos legais que permitissem compensar créditos fiscais e dívidas do Estado com obrigações tributárias das empresas, reduzindo a necessidade de pagamentos cruzados em situações de insuficiência de liquidez.
A utilização de mecanismos de compensação, quando juridicamente admissível e operacionalmente viável, poderia constituir uma alternativa para reduzir determinadas pendências financeiras.
Contudo, a estratégia de reembolso anunciada pelo Governo ainda carece de detalhes sobre prazos de processamento, critérios de prioridade, recursos disponíveis e metas de regularização.
Banco de Desenvolvimento Poderá Começar a Operar em 2027
O financiamento empresarial ocupou igualmente um lugar de destaque nas discussões.
A CTA considera que as dificuldades de acesso ao crédito continuam a limitar a capacidade de investimento e expansão das empresas, particularmente das micro, pequenas e médias unidades económicas.
Segundo os dados apresentados pela organização empresarial, as MPME representam mais de 97% do tecido empresarial nacional.
Apesar deste peso, muitas enfrentam dificuldades para obter financiamentos em condições compatíveis com os seus ciclos de actividade, nomeadamente devido às taxas de juro, às exigências de garantias e à reduzida disponibilidade de crédito de médio e longo prazo.
A CTA defende a operacionalização de fundos de garantia de crédito, a mobilização de parcerias público-privadas e a criação de instrumentos de financiamento destinados a projectos produtivos economicamente viáveis.
Neste domínio, Carla Louveira anunciou que a estruturação institucional do Banco de Desenvolvimento de Moçambique se encontra numa fase avançada, estando previsto que a instituição inicie operações em 2027.
O futuro banco é apresentado pelo Governo como um instrumento de mobilização de financiamento para o desenvolvimento económico e de aproximação entre os investimentos públicos e as necessidades do sector empresarial.
A sua entrada em funcionamento poderá acrescentar uma alternativa ao sistema financeiro comercial, especialmente para projectos com necessidades de maturidades mais longas.
Contudo, a informação apresentada não detalha o capital inicial da instituição, as condições de acesso ao financiamento ou os sectores que terão prioridade.
O anúncio ocorre numa altura em que a Prime Rate do sistema financeiro nacional se mantém em 15,50% para Novembro, reflectindo a persistência de custos de crédito relevantes para as decisões empresariais.
Neste contexto, a eficácia da futura instituição será influenciada pela sua capacidade de mobilizar financiamento em condições adequadas e estruturar instrumentos ajustados às necessidades dos diferentes segmentos produtivos.
CTA Defende Compras Públicas Como Instrumento de Industrialização
A contratação pública constituiu outra dimensão da discussão sobre o papel do Estado na dinamização da economia.
A CTA entende que a despesa pública pode contribuir para criar oportunidades de negócio, estimular a produção nacional e desenvolver fornecedores locais.
A organização defende maior participação das empresas moçambicanas nos contratos de fornecimento associados a investimentos públicos, infra-estruturas e aquisições correntes da Administração Pública.
Esta orientação está relacionada com a necessidade de desenvolver cadeias nacionais de fornecimento e reduzir a dependência de importações em segmentos onde exista capacidade produtiva competitiva.
A CTA saudou, neste contexto, a criação da Central de Aquisições do Estado (CAE), considerando que a iniciativa poderá contribuir para racionalizar os processos de contratação, melhorar a eficiência da despesa, ampliar a transparência e reduzir riscos de corrupção.
A centralização de determinadas aquisições também poderá permitir economias de escala e maior previsibilidade das necessidades de fornecimento do Estado.
Contudo, a organização defende que o mecanismo deve criar condições para a participação efectiva das empresas nacionais, incluindo fornecedores de menor dimensão que disponham de capacidade técnica e operacional.
A questão ganha relevância num contexto em que o sector empresarial continua a recuperar dos efeitos de choques climáticos, perturbações geopolíticas e instabilidade pós-eleitoral, factores que condicionaram a actividade produtiva e a retoma de investimentos.
Em declarações públicas sobre o encontro, Álvaro Massingue defendeu que a despesa do Estado deve ser utilizada de forma mais estratégica para estimular a procura interna e criar oportunidades para as empresas nacionais.
Declaração de Quitação Empresarial Entra na Agenda da Contratação Pública
Uma das propostas específicas apresentadas pela CTA consiste na introdução de uma Declaração de Quitação Empresarial nos concursos públicos.
Segundo a organização, este mecanismo permitiria verificar a existência física e a capacidade operacional das empresas concorrentes, com base em critérios objectivos e verificáveis.
A CTA propõe participar nesse processo de verificação, procurando reduzir o risco de adjudicação de contratos a empresas sem estruturas operacionais compatíveis com os serviços ou fornecimentos contratados.
A preocupação está relacionada com situações em que operadores sem capacidade efectiva de execução participam em concursos públicos e acabam por comprometer os prazos, a qualidade ou a continuidade dos contratos.
Contudo, a implementação de um mecanismo desta natureza exigiria uma definição rigorosa das competências de certificação e dos critérios de avaliação.
A eventual participação de uma associação empresarial na verificação dos concorrentes teria igualmente de preservar a concorrência, a igualdade de tratamento e a imparcialidade dos procedimentos.
O desafio consiste em melhorar a qualidade da contratação pública sem introduzir encargos adicionais desnecessários ou obstáculos à entrada de novos operadores.
Economia Cresce 1,7% no Segundo Trimestre, Mas Recuperação Permanece Moderada
A Ministra das Finanças apresentou também indicadores sobre a evolução da conjuntura macroeconómica.
Segundo Carla Louveira, a economia moçambicana registou uma expansão homóloga de aproximadamente 1,7% no segundo trimestre de 2026, enquanto o crescimento acumulado no primeiro semestre se situou em cerca de 0,9%.
Os valores confirmam uma recuperação ainda moderada da actividade económica, num contexto de limitações fiscais, dificuldades de financiamento e constrangimentos que continuam a afectar determinados sectores produtivos.
Quanto à inflação, a governante informou que, depois das pressões registadas entre Maio e Julho, os preços apresentaram sinais de desaceleração em Agosto e Setembro, com a inflação em torno de 6%.
O Governo mantém a perspectiva de que a inflação permaneça num dígito até ao final de 2026.
Entretanto, a evolução da conjuntura internacional introduz riscos adicionais.
A recente subida do petróleo nos mercados internacionais poderá pressionar os custos de importação de combustíveis, transporte e produção, caso se mantenha durante um período prolongado.
A trajectória da inflação e as condições de financiamento doméstico continuarão, por isso, a influenciar as perspectivas de recuperação empresarial.
A ministra reconheceu ainda que as limitações de tesouraria permanecem relevantes para a execução do Orçamento do Estado e o cumprimento atempado de determinadas responsabilidades financeiras.
Este reconhecimento estabelece uma relação directa entre a situação macrofiscal e as preocupações apresentadas pela CTA sobre os atrasos no pagamento aos fornecedores.
Receitas do Petróleo e Gás Atingem US$ 334,35 Milhões
No balanço das finanças públicas, Carla Louveira informou que as receitas acumuladas provenientes da exploração de petróleo e gás natural atingiram US$ 334,35 milhões desde o início dos respectivos projectos.
Deste montante, US$ 81,53 milhões correspondem à arrecadação registada em 2026, segundo os dados apresentados no encontro.
A evolução destas receitas assume importância para as perspectivas de financiamento do Orçamento do Estado e para a acumulação de recursos associados ao Fundo Soberano de Moçambique.
O mecanismo de repartição das receitas elegíveis prevê, numa primeira fase, a canalização de 60% para o Orçamento do Estado e de 40% para o Fundo Soberano, com posterior passagem para uma distribuição equilibrada entre as duas componentes, nos termos do regime aplicável.
A dimensão actual das receitas demonstra, contudo, que o desenvolvimento do sector energético ainda decorre num contexto de necessidades de financiamento público significativamente superiores aos montantes arrecadados.
O crescimento futuro das receitas provenientes dos grandes projectos de gás poderá ampliar as possibilidades de financiamento, embora o seu efeito sobre as contas públicas esteja associado aos calendários de produção, preços internacionais, condições fiscais e mecanismos de distribuição.
A gestão das receitas energéticas mantém, assim, relevância para a sustentabilidade orçamental e para a capacidade de financiamento das prioridades económicas nacionais.
Sustentabilidade Fiscal e Competitividade Empresarial Exigem Maior Coordenação
O encontro entre o Governo e a CTA evidenciou a necessidade de conciliar a consolidação das contas públicas com medidas que permitam recuperar a capacidade financeira das empresas.
O Estado enfrenta limitações de tesouraria, necessidades de financiamento da despesa pública e compromissos relacionados com a dívida.
O sector privado, por sua vez, continua condicionado por pagamentos vencidos, créditos fiscais pendentes, custos de financiamento e encargos regulamentares.
Estas dificuldades apresentam uma relação económica directa.
Quando o Estado atrasa pagamentos, reduz a liquidez disponível nos fornecedores. Quando os créditos fiscais permanecem pendentes, as empresas suportam durante mais tempo custos financeiros associados a recursos que esperam recuperar. E quando a actividade empresarial desacelera, a expansão da base tributária também pode ser afectada.
A CTA defende, por isso, uma abordagem integrada às reformas, em que a sustentabilidade das contas públicas e a competitividade empresarial sejam tratadas como objectivos complementares.
A posição encontra correspondência em propostas anteriormente apresentadas pela organização, incluindo a simplificação dos mecanismos de cobrança de impostos, a compensação de créditos e obrigações fiscais e a redução dos encargos administrativos que incidem sobre as empresas.
Do lado governamental, as respostas apresentadas concentram-se na regularização gradual das dívidas, na reforma do reembolso do IVA, na operacionalização do Banco de Desenvolvimento e na modernização da contratação pública.
São medidas com diferentes horizontes de concretização e efeitos económicos.
O pagamento de dívidas reconhecidas poderá aliviar directamente a tesouraria empresarial. A reforma fiscal poderá reduzir custos administrativos e melhorar a previsibilidade. O Banco de Desenvolvimento poderá ampliar as alternativas de financiamento de projectos produtivos. A Central de Aquisições poderá alterar a forma como a procura pública se relaciona com os fornecedores nacionais.
A capacidade de combinar estas intervenções será relevante para a recuperação do investimento privado.
Empresas Aguardam Calendário de Pagamentos e Condições das Reformas
O desenvolvimento mais imediato do encontro foi o anúncio de uma estratégia já aprovada para a regularização das dívidas aos fornecedores, contrastando com outras medidas que permanecem em preparação.
A prioridade prevista para créditos de menor dimensão e maior antiguidade poderá contribuir para aliviar as dificuldades financeiras de empresas particularmente expostas aos atrasos.
Contudo, a ausência de um calendário público detalhado de pagamentos e das condições da titularização impede, nesta fase, estimar o volume de liquidez que será efectivamente restituído ao sector empresarial em 2027.
A Estratégia de Reembolso do IVA constitui outra componente relevante, uma vez que os atrasados fiscais continuam a representar recursos financeiros indisponíveis para as empresas.
A previsão de início das operações do Banco de Desenvolvimento em 2027 acrescenta um instrumento potencial para o financiamento de investimento, mas não substitui a necessidade imediata de regularizar pagamentos já vencidos.
A dimensão do passivo do Estado e dos créditos fiscais pendentes demonstra que a recuperação financeira das empresas também passa pela normalização da relação entre a Administração Pública e os operadores económicos.
A questão assume particular importância num período em que o crescimento económico permanece moderado e o crédito bancário continua relativamente caro.
Para as empresas fornecedoras do Estado, o primeiro desenvolvimento concreto será a definição dos montantes, prazos e modalidades de pagamento dos créditos reconhecidos. Para o conjunto do sector privado, a evolução das reformas tributárias, do reembolso do IVA e dos instrumentos de financiamento permitirá avaliar em que medida as decisões anunciadas alteram as condições de operação e investimento.
O diálogo entre o Governo e a CTA encerra, assim, com uma agenda económica definida, mas com elementos financeiros e operacionais ainda por concretizar. Entre eles, o mais imediato é a disponibilidade de recursos para regularizar as obrigações acumuladas, num contexto em que parte significativa do tecido empresarial continua a financiar, através da própria tesouraria, os atrasos das contas públicas.
Comentários